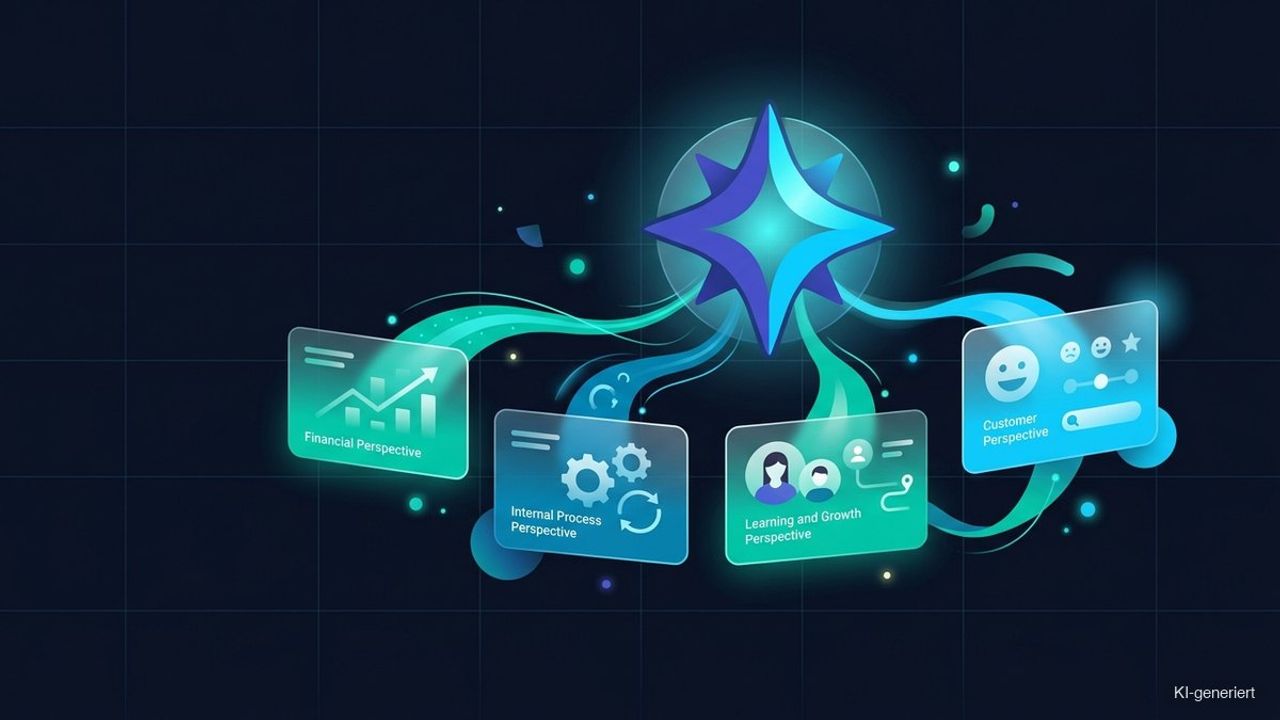
Die Balanced Scorecard ist ein Management-Instrument, das die Strategie eines Unternehmens in messbare Ziele und Kennzahlen aus mehreren Perspektiven übersetzt. Klassisch werden die Finanzperspektive, die Kundenperspektive, die interne Prozessperspektive sowie die Lern- und Entwicklungsperspektive betrachtet. Ziel ist eine ausgewogene Steuerung, die nicht nur auf Finanzzahlen, sondern auch auf deren Ursachen schaut.
Was ist die Balanced Scorecard?
Die Balanced Scorecard ist ein Management-Instrument, das die Strategie eines Unternehmens in messbare Ziele und Kennzahlen aus mehreren Perspektiven übersetzt. Entwickelt wurde sie Anfang der 1990er-Jahre von Robert S. Kaplan und David P. Norton, deren wegweisender Beitrag in der Harvard Business Review erschien. Klassisch werden vier Perspektiven betrachtet: die Finanzperspektive, die Kundenperspektive, die interne Prozessperspektive sowie die Lern- und Entwicklungsperspektive. Das Gabler Wirtschaftslexikon versteht sie als Bindeglied zwischen Strategieformulierung und Strategieumsetzung.
Der Name ist Programm: „balanced“ steht für die ausgewogene Steuerung, die eben nicht nur auf Finanzzahlen schaut, sondern auch auf deren Ursachen. Damit grenzt sich die Balanced Scorecard von rein finanziellen Kennzahlensystemen ab, die die deutsche und internationale Fachliteratur — etwa die Wikipedia-Darstellung zur Balanced Scorecard — als vergangenheitsorientiert kritisiert.
Wie funktioniert die Balanced Scorecard?
Für jede der vier Perspektiven werden Ziele definiert und mit passenden Messgrößen versehen. Die Finanzperspektive fragt nach dem wirtschaftlichen Ergebnis, etwa nach Umsatz, Deckungsbeitrag oder Return on Investment. Die Kundenperspektive misst die Wahrnehmung durch Kunden, beispielsweise über Kundenzufriedenheit oder den Customer-Lifetime-Value. Die Prozessperspektive bewertet die Qualität interner Abläufe, die Lernperspektive Mitarbeiter, Wissen und Innovationsfähigkeit.
Der Grundgedanke ist, dass reine Finanzkennzahlen die Vergangenheit abbilden, die Ursachen künftiger Ergebnisse aber in den anderen Perspektiven liegen. Zufriedene Kunden, effiziente Prozesse und kompetente Mitarbeiter sind Voraussetzungen für gute Finanzzahlen. Die Perspektiven werden deshalb als Ursache-Wirkungs-Kette gedacht — ein Prinzip, das die Balanced Scorecard von einer einfachen KPI-Sammlung unterscheidet und sie näher an Zielsysteme wie OKR rückt.
Zwischen den vier Perspektiven bestehen bewusste Verbindungen. Ein Ziel der Lernperspektive — etwa der Aufbau bestimmter Kompetenzen — soll die Prozessperspektive verbessern, was wiederum auf die Kundenperspektive und schließlich auf die Finanzperspektive einzahlt. Diese Kette macht sichtbar, dass gute Zahlen kein Zufall sind, sondern das Ergebnis gezielt gestalteter Voraussetzungen in den vorgelagerten Bereichen.
Warum ist die Balanced Scorecard wichtig?
Der Ansatz verhindert eine einseitige Fixierung auf kurzfristige Finanzzahlen. Wer nur Umsatz und Gewinn steuert, übersieht leicht, dass diese Zahlen aus Faktoren wie Kundenzufriedenheit, Prozessqualität und Mitarbeiterkompetenz entstehen. Die Balanced Scorecard hält diese Treiber sichtbar und steuerbar — ähnlich wie eine SWOT-Analyse das strategische Gesamtbild schärft, nur eben laufend und kennzahlengestützt.
Zudem verbindet die Balanced Scorecard Strategie und Alltag. Abstrakte Strategieaussagen werden in konkrete Ziele und Kennzahlen heruntergebrochen, an denen Teams ihre Arbeit ausrichten können. Sie eignet sich damit als roter Faden einer Wachstumsstrategie und lässt sich mit Instrumenten der Strategieberatung kombinieren. Der regelmäßige Abgleich der Zahlen erfolgt idealerweise über ein sauberes Reporting und übersichtliche Dashboards.
Der besondere Wert der Balanced Scorecard liegt darin, dass sie Kommunikation stiftet. Weil alle vier Perspektiven nebeneinander sichtbar sind, entsteht im Führungskreis ein gemeinsames Verständnis davon, wie finanzielle Ergebnisse mit Kundenbeziehungen, internen Abläufen und Mitarbeiterkompetenz zusammenhängen. Diskussionen drehen sich dann nicht mehr nur um den letzten Monatsumsatz, sondern um die Treiber, die diesen Umsatz künftig bestimmen.
Balanced Scorecard in der Praxis
In der Praxis besteht das Risiko, zu viele Kennzahlen zu erheben und sich in Zahlen zu verlieren. Bewährt hat sich, je Perspektive nur wenige, wirklich aussagekräftige Messgrößen auszuwählen und diese konsequent zu verfolgen. Wichtig ist, dass die Kennzahlen tatsächlich beeinflussbar sind und mit der Strategie zusammenhängen. Ein Benchmark mit Vergleichswerten hilft, die Zahlen einzuordnen.
Auch kleinere Unternehmen und Kanzleien können den Grundgedanken nutzen, ohne ein komplexes System aufzubauen. Schon wenige ausgewogene Kennzahlen — etwa zu Wirtschaftlichkeit, Mandantenzufriedenheit, Prozessqualität und Kompetenzaufbau — geben ein vollständigeres Bild als der Blick auf den Umsatz allein. Im Marketing lassen sich die Perspektiven entlang der Customer Journey denken: von der ersten Wahrnehmung bis zur langfristigen Bindung.
Für die Einführung hat sich ein pragmatisches Vorgehen bewährt: mit einer überschaubaren Zahl an Zielen und Kennzahlen starten, erste Erfahrungen sammeln und die Scorecard dann schrittweise verfeinern. Wichtig ist, sie als lebendes Instrument zu behandeln, das regelmäßig überprüft und an veränderte Rahmenbedingungen angepasst wird. Eine einmal aufgesetzte, aber nie wieder betrachtete Scorecard verliert schnell ihren Nutzen und wird zur bloßen Pflichtübung.
Auch die Verbindung zur Vergütung und zu Zielvereinbarungen ist mit Bedacht zu wählen. Werden Kennzahlen unmittelbar an Boni gekoppelt, entsteht der Anreiz, genau diese Zahlen zu optimieren — auch auf Kosten des eigentlichen Ziels. Die Scorecard sollte deshalb Orientierung geben, ohne zu einem starren Kontrollinstrument zu werden, das echtes unternehmerisches Handeln erstickt.
Balanced Scorecard im Vergleich zu anderen Steuerungsinstrumenten
Die Balanced Scorecard steht nicht isoliert, sondern lässt sich mit anderen Management-Werkzeugen kombinieren. Während eine SWOT-Analyse die Ausgangslage aus Stärken, Schwächen, Chancen und Risiken beschreibt, übersetzt die Scorecard die daraus abgeleitete Strategie in laufend messbare Ziele. Zielsysteme wie OKR setzen ähnlich an, arbeiten aber mit kürzeren Zyklen und ehrgeizigen Schlüsselergebnissen; beide Ansätze schließen einander nicht aus.
Auch strategische Grundentscheidungen — etwa eine Blue-Ocean-Strategie, eine Go-to-Market-Strategie oder eine bewusste Preisstrategie — lassen sich über die vier Perspektiven operationalisieren. Die Scorecard sorgt dafür, dass solche Entscheidungen nicht abstrakt bleiben, sondern sich in konkreten Kennzahlen niederschlagen und im Tagesgeschäft überprüfbar werden.
Für das Marketing bietet sich an, die Kundenperspektive eng mit dem jeweiligen Kampagnenziel und der Content-Strategie zu verzahnen. So wird sichtbar, ob Marketingmaßnahmen tatsächlich auf die übergeordneten Unternehmensziele einzahlen.
Kennzahlen richtig auswählen und interpretieren
Die Qualität einer Balanced Scorecard steht und fällt mit der Auswahl der Kennzahlen. Sinnvoll ist eine Mischung aus Früh- und Spätindikatoren: Spätindikatoren wie Umsatz zeigen Ergebnisse, Frühindikatoren wie Anfragevolumen oder Kundenzufriedenheit kündigen künftige Entwicklungen an. Eine Benchmark-Analyse hilft, die eigenen Werte im Marktvergleich einzuordnen.
Wichtig ist, jede Kennzahl mit einem Zielwert und einem Verantwortlichen zu versehen. Ohne klare Zuständigkeit bleibt die Scorecard folgenlos. Ergänzend liefert eine Funnel-Analyse Aufschluss darüber, an welchen Stellen der Kundengewinnung Potenzial verloren geht — Erkenntnisse, die direkt in die Ziele der Prozess- und Kundenperspektive einfließen können.
Typische Fehler bei der Balanced Scorecard
Der häufigste Fehler ist, zu viele Kennzahlen zu erheben und sich in Zahlen zu verlieren, statt je Perspektive nur wenige aussagekräftige Messgrößen auszuwählen. Ein weiterer Fehler ist, Kennzahlen zu wählen, die kaum beeinflussbar sind oder nicht mit der Strategie zusammenhängen — dann wird die Scorecard zur bloßen Zahlensammlung.
Auch die Ursache-Wirkungs-Kette zwischen den Perspektiven wird oft übersehen. Wirksam ist die Balanced Scorecard nur, wenn sie die Strategie tatsächlich abbildet, im Alltag genutzt und regelmäßig überprüft wird. Sie ersetzt keine klare Zielgruppendefinition und kein durchdachtes Geschäftsmodell, sondern macht deren Umsetzung messbar.
Wer die Balanced Scorecard einführt, sollte den Aufwand realistisch einschätzen. Der Nutzen entsteht nicht durch das bloße Vorhandensein einer Kennzahlentabelle, sondern durch die regelmäßige Auseinandersetzung mit ihr. Feste Termine, an denen die Werte besprochen und Maßnahmen abgeleitet werden, sind deshalb wichtiger als ein möglichst umfangreiches, aber ungenutztes Kennzahlenwerk.